新政策环境下个体工商户与自然人代开劳务服务的税务合规与优化路径
我国税收征管环境发生深刻变革,以“金税四期”为核心的数字化征管体系加速推进,税务监管正从“以票管税”向“以数治税”全面转型。在此背景下,劳务服务领域的发票开具与税务处理成为众多企业和个人关注的焦点。个体工商户与自然人代开作为两种常见的劳务服务提供方式,在新政策环境下面临着不同的机遇与挑战。如何准确理解政策边界、合规选择适用主体、有效防控税务风险,已成为市场主体亟待厘清的重要课题。
一、新政策环境的核心特征与监管逻辑
当前税收政策环境呈现三大特征:一是数据穿透性增强。金税四期系统实现了税务与银行、市场监管、社保等多部门数据的互联互通,资金流、发票流、合同流、货物流的“四流合一”比对成为常态,传统通过分散入账、现金交易等方式规避监管的空间被大幅压缩。二是规范性要求提高。2023年以来,财政部、税务总局陆续发布关于小规模纳税人减免增值税、个人所得税经营所得汇算清缴等系列公告,对劳务报酬与经营所得的界定趋于清晰,政策执行口径统一性增强。三是精准化监管落地。税务机关依托大数据分析模型,对开票金额异常、进销项匹配异常、注册地址集中等情形实施风险预警,个体工商户核定征收政策逐步收紧,部分地区已对不符合实质经营条件的个体户取消核定资格。
上述变化的核心逻辑在于:税收监管正从形式合规转向实质合规,要求每一个市场主体的税务处理必须与其真实业务实质相匹配。
二、个体工商户提供劳务服务的政策要点与合规要求
个体工商户作为市场化用工的重要载体,在劳务服务领域具有开票便利、税负相对可控的优势。但新政策环境下,其合规要求明显提升。
第一,主体资格真实性。个体工商户须有固定的经营场所和实际的经营活动,不得为单纯开票而设立“空壳个体户”。多地税务机关已明确,对无实际经营场所、无与业务规模相匹配的从业人员、仅用于开票的个体户,将取消核定征收资格并追缴税款。
第二,征收方式选择。目前个体工商户个人所得税征收方式分为查账征收与核定征收两类。新政策趋势是鼓励查账征收,对符合建账条件的个体户逐步纳入查账征收范围。核定征收的适用门槛提高,尤其是劳务服务类个体户,需关注当地税务机关对行业核定率、开票限额的具体规定。
第三,业务实质匹配。个体工商户对外提供劳务服务,应签订规范的劳务合同,明确服务内容、服务期限、费用标准及支付方式。开具发票的品名须与实际提供的服务一致,避免笼统开具“劳务费”“服务费”等模糊品目。对于跨区域提供劳务的,还需关注增值税预缴及经营所得申报地规则。
第四,社保与用工合规。若个体工商户雇佣员工开展劳务服务,应依法为员工缴纳社会保险。实践中部分个体户以“劳务合作”名义规避劳动关系,存在被认定为事实劳动关系的法律风险,需在合同设计与管理流程中予以重视。
三、自然人代开劳务发票的操作规范与风险提示
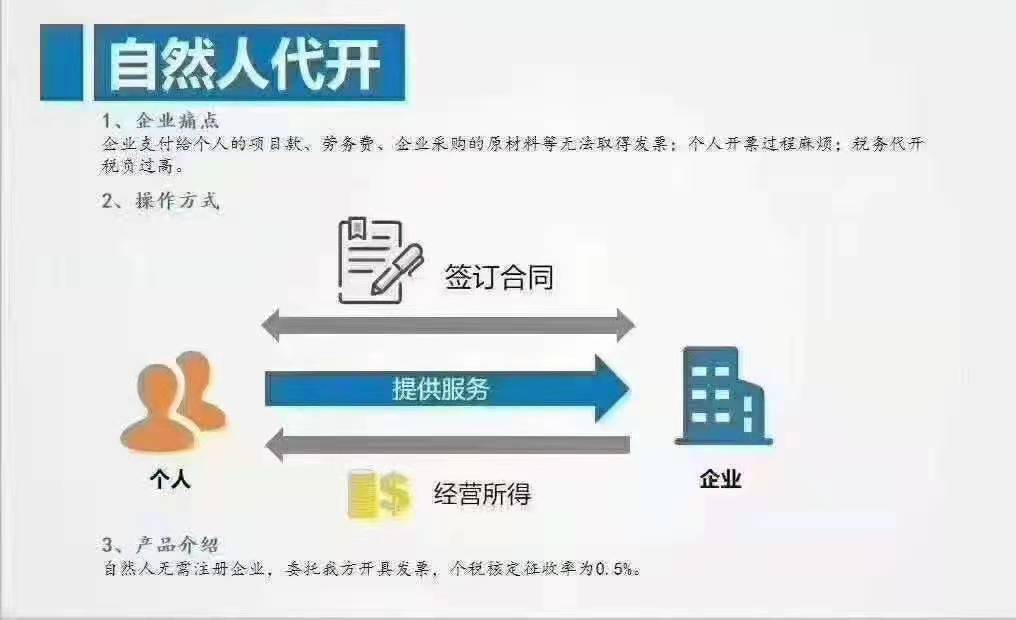
自然人代开是指未办理税务登记的自然人临时从事经营活动,向税务机关申请代开发票的制度安排。该方式适用于零星、临时性劳务服务,但操作中需把握以下要点:
(一)适用场景与限额管理
自然人代开主要适用于自然人独立提供咨询、设计、安装、搬运等临时性劳务。各地税务机关对代开频率和金额有不同要求,部分区域对同一自然人连续多频次代开设置预警标签。自然人应避免将本可长期经营的业务拆分为多次代开,以免被认定为规避登记义务。
(二)税款计算与扣缴义务
自然人代开劳务发票时,通常由税务机关在开票环节征收增值税及附加税费,并按“劳务报酬所得”预扣预缴个人所得税(一般为1%-1.5%的核定预征率,具体以当地口径为准)。需注意,预征不代表最终税负,支付方作为法定扣缴义务人,仍应在支付次月按规定进行全员全额扣缴申报,年度终了后自然人需将劳务报酬并入综合所得汇算清缴。实践中存在支付方误以为代开环节已完税而漏扣缴的情形,面临补税及滞纳金风险。
(三)代开地点与资料要求
自然人代开一般应在劳务发生地或户籍所在地、经常居住地税务机关办理。代开时需提供身份证件、劳务合同或协议、支付方出具的业务确认证明等材料。对于大额代开(如单次超过10万元),部分地区要求提供更为详尽的业务真实性佐证资料。虚构代开、买卖发票等行为将面临虚开发票的行政乃至刑事责任。
四、个体工商户与自然人代开的比较与选择逻辑
从税务成本看,个体工商户若适用核定征收,综合税负可能在2%-5%区间(含增值税及个税),具体依行业和地区而定;自然人代开劳务发票综合税负通常在3%左右(含预征个税及增值税),但年度汇算时劳务报酬并入综合所得后边际税率可能升至20%以上。从合规稳定性看,个体工商户拥有持续经营主体资格,便于与用工单位建立长期合作,也更容易满足业务实质要求;自然人代开灵活性高但适用场景受限,不适合持续性、规模化劳务 output。从法律责任看,个体工商户以经营者财产承担无限责任,但业务开展中的合同签署、用工管理相对规范;自然人代开模式下,劳务提供方与支付方之间的权利义务依赖合同约定,出现质量纠纷或安全事故时责任划分更需明确。
因此,选择建议可归纳为:对于长期、稳定、金额较大的劳务合作,宜设立个体工商户并依法建账申报,确保持续合规;对于偶发性、小额、短期的劳务需求,可采用自然人代开方式,但需注意支付方扣缴义务和年度汇算影响。严禁通过“假个体”“假代开”方式虚减税负。
五、风险防控与合规建议
在新政策环境下,纳税人应从以下方面筑牢合规防线:
一是确保业务真实。所有发票开具均应以真实发生的劳务服务为基础,保留合同、成果交付记录、沟通记录、付款凭证等完整证据链。二是准确界定所得性质。劳务报酬所得与经营所得在税率结构、申报方式上差异显著,纳税人应结合服务持续性、组织化程度、风险承担方式等实质要件判断,避免错用税目。三是关注政策动态。小规模纳税人减免政策、个体户核定征收目录、自然人代开管理口径均可能随经济形势调整,建议定期咨询主管税务机关或专业机构。四是建立内部税务管理制度。企业作为劳务接受方,应将发票取得、扣缴申报、合同管理纳入内控流程,对供应商及自由职业者进行税务合规审查,防范连带风险。
新政策环境下的税收监管,本质上是推动市场经济主体在公平透明的规则下运行。个体工商户与自然人代开劳务发票,作为劳务服务供给端的两种合法路径,各有其适用边界。唯有坚守业务真实底线、准确适用税法规则、动态跟进征管要求,才能在降低税务风险的同时实现经营成本的合理优化。对于市场主体而言,合规不是阻力,而是行稳致远的基石。
如若转载,请注明出处:http://www.nbjinjian.com/product/58.html
更新时间:2026-11-12 06:06:56